


 Подобрать в Telegram
 Подобрать в MAX


НДС 10% на краткосрочную аренду в Испании: что меняется с 1 декабря 2026 года
 Артём Швец
Обновлено 19.11.20265
С 1 декабря 2026 года Испания применяет НДС 10% к описанной в декрете аренде меблированной квартиры или дома на срок до 30 ночей включительно для одного арендатора. Для этой категории действует исключение, если сдаваемое жилье является обычным местом проживания арендодателя. Правила для аренды с гостиничными услугами действуют отдельно.
13 ноября официальный бюллетень Испании опубликовал решение парламента о подтверждении декрета 29/2026. В тот же день опубликована отмена другого декрета, 28/2026, о продлении договоров найма постоянного жилья. У этих документов разный предмет и разные последствия для собственника.
Если вы покупаете квартиру для сдачи, оцените будущий доход по двум ценам: что платит гость и что остается у собственника после НДС, комиссии площадки и расходов. Для постоянного найма отдельно проверяйте условия и сроки действующего договора.
Коротко и по делу
- С 1 декабря 2026 года ставка 10% применяется к облагаемой аренде меблированного жилья на срок до 30 ночей одному арендатору включительно.
- Для этого основания предусмотрено исключение, когда сдаваемое жильё — основное место жительства арендодателя.
- Гостиничные услуги арендодателя — отдельное основание для налогообложения.
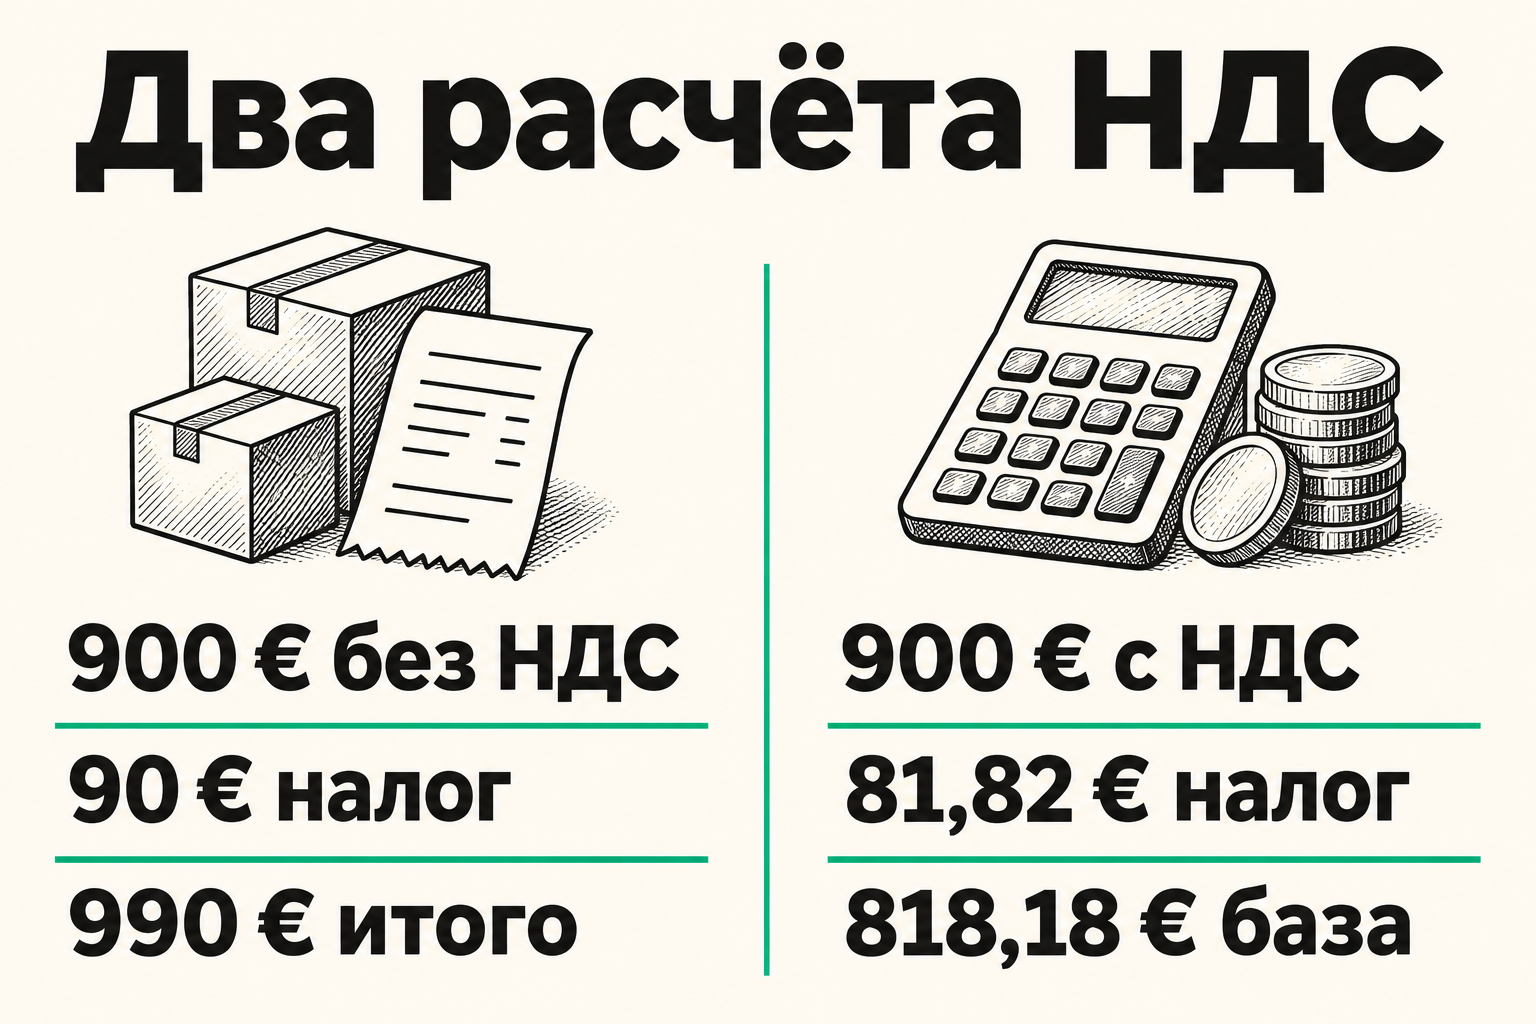
- Если в 900 евро уже входит НДС 10%, налог составляет 81,82 евро. При цене 900 евро без НДС гость платит 990 евро.
Квартира под аренду: расходы до первой брони
Посмотрите варианты подбора и проверки сделки за рубежом, чтобы заранее учесть расходы на покупку и содержание.
Какие бронирования подпадают под новую норму
Статья 7 декрета 29/2026 меняет нормы закона об НДС. Для рассматриваемой категории нужно проверить три условия: жилье меблировано, один арендатор проживает не дольше 30 ночей и это жилье не служит обычным местом проживания арендодателя. Срок ровно в 30 ночей входит в критерий.
| Ситуация | Что сверить по декрету |
|---|---|
| Меблированная инвестиционная квартира на 7 ночей | Условия новой категории аренды и ставку 10% |
| Тот же объект на 30 ночей | Включение 30-й ночи в предел |
| Жилье сдается на 31 ночь одному арендатору | Другие основания обложения и условия договора |
| Сдается обычное жилье самого арендодателя | Исключение для этой категории и наличие дополнительных услуг |
| Аренда сопровождается гостиничными услугами | Правила для гостиничного обслуживания |
Порог в 30 ночей относится к сроку в пользу одного арендатора. Для повторных бронирований одного гостя полезно хранить договоры, даты фактического проживания и данные расчетов. Если часть периода оформлена как продление, покажите полный комплект испанскому бухгалтеру. Аналогично для проживания 31 ночь сначала проверьте иные основания обложения, прежде чем считать аренду освобожденной.
Что проверить при бронировании на стыке ноября и декабря
Для этой части декрета установлена дата применения 1 декабря 2026 года. Если бронь принята в ноябре, предоплата пришла в ту же дату, а гость приезжает в декабре, соберите все три даты отдельно. Запишите, кто получил аванс, что указано в чеке или счете и кто указан исполнителем услуги. Переходное бронирование лучше передать бухгалтеру до выставления окончательного счета. Для сверки платежа с датами проживания полезно понимать, какие документы подтверждают оплату.

Проверку можно повторить для отмены и возврата. Сохраните исходный платеж, уведомление об отмене, сумму возврата и документы площадки. По этим данным проще установить, сколько денег действительно поступило и какая операция требует налогового учета. Дата бронирования, дата оплаты и дата проживания могут различаться.
Расчет: 900 евро за проживание
Сначала определите, показывает ли объявление цену с НДС. Если 900 евро — стоимость проживания до НДС, расчет таков: 900 × 0,10 = 90 евро, гость платит 990 евро. Если 900 евро — окончательная сумма, уже включающая налог, база равна 900 ÷ 1,10 = 818,18 евро, а НДС — 81,82 евро. Суммы округлены до цента.
| На экране бронирования | Цена гостю | Расчетный НДС | База до НДС |
|---|---|---|---|
| 900 евро до НДС | 990 евро | 90 евро | 900 евро |
| 900 евро с НДС | 900 евро | 81,82 евро | 818,18 евро |
Это расчет одной услуги. Комиссия платформы, уборка и прочие платежи здесь отсутствуют. Если в отчете площадки отдельно указана комиссия, сначала определите, к чьей услуге относится каждая строка и как она отражена в счете. Для сопоставления выручки с выпиской держите рядом документы о бронировании, платеже и перечислении собственнику.
Как пересчитать доходность объекта
В таблицу по каждому месяцу внесите число ночей, среднюю цену для гостя, выручку до НДС и деньги, перечисленные площадкой. Добавьте расходы, которые реально несет собственник за этот период. Если цена для гостя остается 900 евро с НДС, в приведенном примере база составит 818,18 евро на такое бронирование. При сохранении базы в 900 евро цена для гостя возрастет до 990 евро. Это два разных сценария для оценки загрузки и выручки. Сравнивая покупку и работу объекта, разнесите налог при покупке и текущие налоги. Детали — в обзоре «налоги на зарубежную недвижимость».
Для объекта, который вы еще не купили, запрашивайте исходные данные у продавца. Годовой отчет о перечислениях полезнее одной фотографии календаря брони. Уточните, из чего состоял прошлый доход, какие расходы оплачиваете вы и какую цену уже видят будущие гости. Сделка с квартирой и правила ее последующей эксплуатации разбираются в разделе зарубежной недвижимости AVO.CARDS.
Что случилось с продлением договоров постоянного найма
Парламент отменил декрет 28/2026, который касался договоров найма постоянного жилья. Карточка отмененного документа указывает плановую дату вступления 15 ноября 2026 года. Решение об отмене было опубликовано 13 ноября, до этой даты. Предусмотренная им схема повторных продлений на 5 лет или на 7 лет при собственнике-юрлице не стала действующей.
Для договора постоянного найма смотрите действующий закон Испании об аренде, редакцию на дату договора, вид найма, состав сторон и сроки уведомления. В вопросе о продлении начните с самого договора и переписки, поскольку точные даты помогают определить, какие действия остались у сторон.
Что подготовить для бухгалтера и управляющей компании
Управляющая компания может подтвердить, какие данные попадают в заявку, а бухгалтер — как отразить их в учете. Если они показывают разные суммы, сверяйте платеж по номеру брони. Для испанского счета может понадобиться проверка IBAN и банковских реквизитов.
Чего делать не надо
Не присваивайте всем бронированиям одну ставку по названию объявления на платформе. Сначала проверьте длительность, тип объекта, обычное место проживания арендодателя и состав услуг. Не переносите выводы по отмененному декрету 28/2026 в договор постоянного найма. Уточните сроки уведомления по действующим документам.
Как сверить сумму, которую перечислила площадка
Сопоставьте три документа по номеру брони: счет гостю, отчет площадки и банковскую выписку. Счет показывает сумму услуги и начисленный НДС. Отчет площадки помогает увидеть удержания и возвраты. Выписка подтверждает дату и сумму фактически зачисленных денег. Если площадка перечисляет несколько броней одним платежом, запишите номер общего перечисления рядом с каждой из них. Если договор предусматривает перечисление выручки на зарубежный счёт, заранее узнайте, как проверить IBAN и другие реквизиты.
Возьмем расчетный пример с ценой 990 евро с НДС. В счете указаны 900 евро базы и 90 евро НДС. Допустим, площадка удержала 45 евро по отдельной строке. Тогда в выписке ожидается 945 евро: 990 − 45. Для сопоставления с доходом до НДС нужно смотреть обе строки счета и отчет платформы. В этом примере 945 евро — движение денег на счете. Это число само по себе не показывает ни 900 евро базы, ни 90 евро налога. Стоимость и налоговый режим услуги площадки определяются по ее документам.
Если выплата в выписке отличается, сначала проверьте, нет ли частичного возврата, доплаты за соседнюю бронь или разницы валют. Для случая с оплатой в евро и зачислением в другой валюте пригодится разбор конвертации по карте и счету. Применяйте его к расчету курса отдельно от разбивки налога.
Как проверить прогноз дохода до покупки
Предположим, продавец заявляет 12 одинаковых броней по 900 евро с НДС за сезон. В упрощенном сценарии без скидок и возвратов покупатели платят 12 × 900 = 10 800 евро. Если каждый счет содержит 818,18 евро базы и 81,82 евро НДС, сумма по 12 счетам составит 9 818,16 евро базы и 981,84 евро НДС. При другом порядке округления результат может отличаться на несколько центов. Комиссии, уборка и эксплуатационные расходы нужно внести отдельно. Этапы выбора объекта и проверки документов собраны в инструкции «как подготовить зарубежную сделку». Для сопоставления цен в других странах можно открыть каталог зарубежной недвижимости.
Попросите продавца дать отчет по реальным бронированиям: сколько ночей занято, какая сумма указана в счете, какие периоды приходятся на самостоятельное использование владельцем. Вы сможете проверить долю бронирований, для которых нужно задавать вопросы о новой ставке, и понять, на чем основана заявленная выручка. Одинаковая сумма по двум бронированиям может скрывать разную длину периода или разные дополнительные услуги.
Что согласовать после изменения цены на площадке
Проверьте, какую стоимость гость видит на последнем экране до оплаты. Сверьте ее с черновиком счета и проверьте, согласован ли новый порядок для уже принятых броней. Если цена зависит от сезона, повторите проверку на бронировании с обычным тарифом и на бронировании со скидкой. Учтите, что сервис может отдельно показывать собственную комиссию гостя и стоимость аренды. Отдельно перепроверьте маршрут расчёта при самой покупке по инструкции «как оплатить зарубежную недвижимость». Если сравниваете результат в рублях, зафиксируйте дату пересчёта и курс евро. Для отдельных повседневных трат за границей можно проверить условия в разделе «каталог зарубежных карт».
Для владельца, управляющей компании и бухгалтера удобно выработать один порядок сверки: кто выгружает отчет, кто проверяет даты и кто хранит исходные документы. Если после настройки выручка по счетам и банковские зачисления расходятся, проверьте сначала номер брони и источник удержания. Зафиксируйте найденную причину рядом с документами, чтобы не восстанавливать ее заново в следующем месяце.
Коротко
С 1 декабря 2026 года ставка 10% применяется к описанной декретом краткосрочной аренде меблированного жилья до 30 ночей включительно. Для обычного жилья арендодателя предусмотрено исключение для этой категории. Отдельный декрет о новых продлениях постоянного найма отменен до вступления в силу. Собственнику стоит сверить условия своего объекта и пересчитать цену брони с учетом НДС.
Вопросы и ответы
Входит ли 30-я ночь в лимит?
Да, правило статьи 7 охватывает срок до 30 ночей включительно для одного арендатора.
Что меняется при бронировании на 31 ночь?
Новый критерий короткого срока к 31 ночи не применяется. Проверьте остальные условия, в том числе гостиничные услуги.
Облагается ли аренда основного жилья собственника?
Для критерия до 30 ночей в статье 7 предусмотрено исключение, если сдаваемый объект — основное жильё арендодателя. При гостиничных услугах проверьте отдельное основание.
Как выделить 10% НДС из суммы 900 евро?
Разделите 900 на 1,10. Налоговая база — 818,18 евро, разница с суммой к оплате — 81,82 евро.
Можно ли взять сумму НДС из выплаты площадки?
Сначала сверяйте сумму проживания и налог с документом по конкретной брони. В выплате площадки уже могут быть учтены комиссия, возвраты и корректировки.
Читайте дальше
Новинка · 1 рабочий день
Карта Казахстана за 1 рабочий день
Mastercard Digital — 25 000 ₽, без доверенности и поездки, Apple Pay и Google Pay. Кредитная World Elite для залога в отеле — 30 000 ₽.
Оформить за 1 день


